Ekonomi digital menjadi salah satu kekuatan penting dalam perkembangan ekonomi negara berkembang. Kemajuan internet, smartphone, pembayaran digital, e-commerce, layanan keuangan digital, komputasi awan, dan kecerdasan buatan telah mengubah cara masyarakat bekerja, berbelanja, berkomunikasi, serta menjalankan bisnis. Jika sebelumnya aktivitas ekonomi banyak bergantung pada toko fisik dan layanan konvensional, kini pelaku usaha dapat menjangkau pelanggan melalui platform digital dengan biaya yang relatif lebih rendah. Perubahan tersebut membuka peluang bagi negara berkembang untuk mempercepat pertumbuhan ekonomi tanpa harus sepenuhnya mengikuti tahapan pembangunan ekonomi yang pernah dilalui negara maju.
Perkembangan tersebut semakin penting karena negara berkembang menghadapi tantangan besar dalam menciptakan lapangan kerja, meningkatkan produktivitas, dan memperluas akses terhadap layanan ekonomi. Bank Dunia menilai penguatan modal fisik, digital, dan manusia menjadi salah satu kunci untuk meningkatkan produktivitas serta menciptakan pekerjaan yang lebih produktif di negara berkembang. Pada saat yang sama, kesenjangan akses internet, keterjangkauan perangkat, keterampilan digital, keamanan data, dan kualitas regulasi masih menjadi hambatan. Oleh sebab itu, memahami tren ekonomi digital di negara berkembang penting bagi pemerintah, pelaku bisnis, investor, maupun masyarakat.
Apa Itu Ekonomi Digital?
Ekonomi digital adalah aktivitas ekonomi yang memanfaatkan teknologi digital sebagai bagian penting dalam proses produksi, distribusi, transaksi, pemasaran, hingga konsumsi barang dan jasa. Ekonomi digital tidak hanya berkaitan dengan perusahaan teknologi atau bisnis online, tetapi mencakup semakin banyak sektor ekonomi tradisional yang mengalami transformasi melalui teknologi.
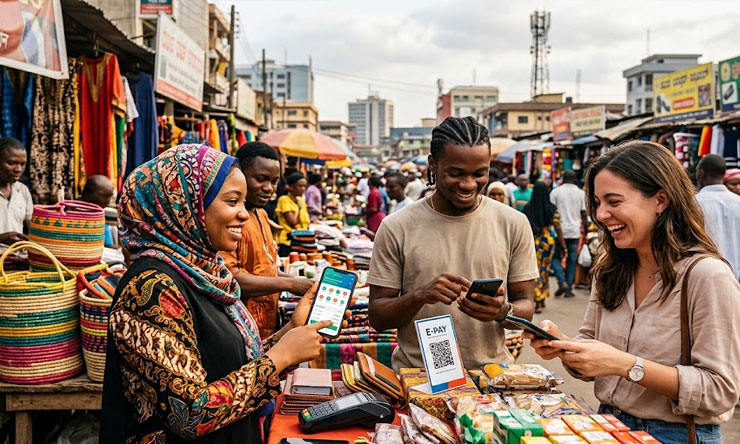
Contohnya dapat ditemukan dalam perdagangan. Dahulu konsumen harus mendatangi toko untuk membeli barang. Sekarang transaksi dapat dilakukan melalui marketplace, media sosial, aplikasi bisnis, atau situs web. Sistem pembayaran pun berubah dari uang tunai menjadi transfer bank, dompet digital, pembayaran berbasis kode QR, dan berbagai metode transaksi elektronik lainnya.
Perubahan serupa terjadi dalam sektor keuangan. Teknologi memungkinkan masyarakat membuka rekening, melakukan pembayaran, mengirim uang, mengajukan pembiayaan, dan mengelola keuangan melalui perangkat digital. Bagi masyarakat yang sebelumnya sulit memperoleh layanan perbankan, perkembangan teknologi finansial dapat membuka akses baru.
Ekonomi digital juga berkembang dalam bidang pendidikan, kesehatan, transportasi, pertanian, pariwisata, manufaktur, dan pemerintahan. Artinya, digitalisasi bukan lagi sekadar tren di sektor teknologi, melainkan bagian dari transformasi ekonomi secara keseluruhan.
Perkembangan infrastruktur digital menjadi faktor penting dalam proses tersebut. Bank Dunia menyebut infrastruktur digital sebagai fondasi ekonomi modern karena mendukung komunikasi, perdagangan, layanan, dan inovasi berbasis kecerdasan buatan. Bahkan, peningkatan adopsi broadband sebesar 10 persen disebut dapat meningkatkan PDB hingga 2 persen di negara berpendapatan rendah dan menengah, meskipun dampaknya berbeda menurut kondisi masing-masing negara.
Dengan demikian, ekonomi digital dapat menjadi instrumen untuk meningkatkan produktivitas sekaligus memperluas kesempatan ekonomi. Namun, manfaat tersebut hanya dapat dirasakan secara luas apabila masyarakat memiliki akses terhadap teknologi dan kemampuan untuk menggunakannya.
Tren Utama Ekonomi Digital di Negara Berkembang
Perkembangan ekonomi digital di negara berkembang berlangsung melalui beberapa tren utama yang saling berkaitan. Tren tersebut menunjukkan bahwa teknologi tidak hanya mengubah perilaku konsumen, tetapi juga struktur bisnis dan cara pemerintah menyediakan layanan.
1. Pertumbuhan e-commerce
Perdagangan elektronik atau e-commerce menjadi salah satu wajah paling terlihat dari ekonomi digital. Platform digital memungkinkan penjual menawarkan produk kepada konsumen tanpa harus memiliki jaringan toko fisik yang luas.
Bagi usaha mikro, kecil, dan menengah, perubahan ini memberikan peluang yang sangat besar. Pelaku UMKM dapat memasarkan produk ke konsumen di luar kota bahkan ke pasar internasional. Media sosial juga membuat pemasaran menjadi lebih mudah karena bisnis dapat membangun hubungan langsung dengan calon pelanggan.
Pertumbuhan e-commerce sekaligus menciptakan kebutuhan terhadap ekosistem pendukung, seperti jasa logistik, pergudangan, pembayaran digital, pemasaran digital, layanan pelanggan, dan teknologi analitik.
Di Asia Tenggara, perkembangan ekonomi digital menunjukkan skala yang semakin besar. Laporan e-Conomy SEA 2025 dari Google, Temasek, dan Bain & Company memperkirakan nilai gross merchandise value atau GMV ekonomi digital kawasan mencapai sekitar US$305 miliar pada 2025, dengan pendapatan ekonomi digital sekitar US$135 miliar. Laporan tersebut juga menyoroti kecerdasan buatan sebagai salah satu pendorong pertumbuhan berikutnya.
2. Percepatan pembayaran digital
Pembayaran digital menjadi bagian penting dari aktivitas ekonomi modern. Konsumen semakin terbiasa melakukan transaksi menggunakan aplikasi perbankan, dompet digital, kartu, dan sistem pembayaran berbasis kode.
Bagi negara berkembang, pembayaran digital memiliki manfaat yang lebih luas daripada sekadar mempermudah transaksi. Sistem pembayaran yang cepat dan terjangkau dapat membantu masyarakat masuk ke sistem ekonomi formal, mempercepat perputaran uang, serta memudahkan pelaku usaha menerima pembayaran.
Pemerintah juga dapat menggunakan sistem pembayaran digital untuk menyalurkan bantuan sosial dan pembayaran layanan publik secara lebih efisien.
Bank Dunia saat ini mendorong pembangunan digital public infrastructure atau infrastruktur publik digital yang mencakup identitas digital, pembayaran, dan pertukaran data yang aman. Program globalnya telah mendukung lebih dari 80 negara dalam pengembangan sistem digital semacam ini.
Namun, keberhasilan pembayaran digital membutuhkan interoperabilitas, keamanan, perlindungan konsumen, dan regulasi yang jelas. Tanpa hal tersebut, pertumbuhan transaksi digital dapat diikuti peningkatan risiko penipuan dan penyalahgunaan data.
3. Fintech dan inklusi keuangan
Financial technology atau fintech berkembang pesat di berbagai negara berkembang karena mampu menjembatani kebutuhan masyarakat dengan layanan keuangan.
Fintech dapat mencakup pembayaran digital, pinjaman berbasis teknologi, investasi digital, asuransi digital, transfer uang, hingga layanan pengelolaan keuangan. Salah satu keunggulannya adalah kemampuan menyediakan layanan melalui smartphone tanpa membutuhkan jaringan kantor fisik sebanyak lembaga keuangan konvensional.
Hal ini sangat relevan bagi masyarakat yang tinggal jauh dari pusat kota. Dengan akses internet dan perangkat yang memadai, seseorang dapat memperoleh layanan keuangan tanpa harus melakukan perjalanan jauh.
Bagi UMKM, fintech juga dapat membantu pembayaran, pencatatan transaksi, pengelolaan arus kas, dan akses pembiayaan. Namun, pertumbuhan fintech perlu disertai literasi keuangan agar masyarakat memahami biaya, risiko, bunga, keamanan akun, dan konsekuensi penggunaan produk keuangan digital.
4. Pemanfaatan kecerdasan buatan
Kecerdasan buatan atau artificial intelligence mulai menjadi bagian penting dari ekonomi digital. Teknologi ini digunakan untuk otomatisasi, analisis data, pelayanan pelanggan, pembuatan konten, pengembangan perangkat lunak, pemasaran, hingga pengambilan keputusan bisnis.
Bagi negara berkembang, AI memiliki potensi besar karena dapat membantu perusahaan meningkatkan produktivitas tanpa harus menambah tenaga kerja dalam jumlah yang sama. UMKM juga dapat menggunakan berbagai perangkat AI untuk membuat materi pemasaran, menganalisis pasar, menerjemahkan konten, serta meningkatkan layanan pelanggan.
Di Asia Tenggara, laporan e-Conomy SEA 2025 menunjukkan bahwa AI mulai menjadi salah satu faktor penting dalam fase pertumbuhan baru ekonomi digital kawasan.
Namun, adopsi AI juga menghadirkan tantangan. Pekerjaan yang memiliki tugas rutin dapat semakin mudah diotomatisasi. Karena itu, peningkatan keterampilan digital, kemampuan analitis, kreativitas, dan kemampuan bekerja dengan teknologi menjadi semakin penting.
5. Digitalisasi UMKM
UMKM merupakan salah satu kelompok yang paling berpotensi memperoleh manfaat dari ekonomi digital. Digitalisasi memungkinkan bisnis kecil menggunakan teknologi yang sebelumnya hanya tersedia bagi perusahaan besar.
Contohnya adalah penggunaan aplikasi kasir, sistem inventaris digital, pembayaran elektronik, marketplace, iklan digital, analitik pelanggan, dan perangkat AI.
Digitalisasi juga dapat membantu UMKM membangun jejak transaksi yang lebih jelas. Catatan transaksi digital dapat membantu pemilik usaha memahami pendapatan, pengeluaran, dan pola pembelian pelanggan.
Dalam jangka panjang, data transaksi tersebut berpotensi membantu UMKM memperoleh akses pembiayaan karena lembaga keuangan dapat memiliki informasi yang lebih baik mengenai aktivitas bisnis. Meski demikian, manfaat tersebut tetap bergantung pada kualitas data, sistem penilaian risiko, serta kebijakan lembaga keuangan.
Peluang Ekonomi Digital bagi Negara Berkembang
Ekonomi digital menawarkan sejumlah peluang strategis bagi negara berkembang. Salah satu yang paling penting adalah kemampuan teknologi untuk memperluas akses pasar.
Perusahaan kecil tidak lagi harus mengandalkan konsumen di wilayah geografis yang sama. Dengan internet, produk lokal dapat dipromosikan ke berbagai daerah bahkan pasar luar negeri. Kondisi ini dapat menciptakan peluang ekspor baru, khususnya untuk produk kreatif, makanan olahan, fesyen, kerajinan, dan jasa digital.
Peluang berikutnya adalah penciptaan lapangan kerja. Ekonomi digital membutuhkan tenaga kerja di berbagai bidang, mulai dari programmer, analis data, digital marketer, desainer, kreator konten, spesialis keamanan siber, hingga pekerja logistik.
Pertumbuhan ekonomi digital juga dapat membantu menciptakan pekerjaan berbasis layanan yang dapat dilakukan secara jarak jauh. Bagi negara berkembang dengan populasi usia produktif besar, ekonomi digital dapat menjadi salah satu cara memperluas pilihan pekerjaan.
Bank Dunia memperkirakan 1,2 miliar anak muda di negara berkembang akan mencapai usia kerja dalam satu dekade mendatang. Tantangan penciptaan lapangan kerja tersebut membuat peningkatan produktivitas dan keterampilan digital menjadi semakin penting.
Peluang lainnya adalah peningkatan efisiensi pemerintahan. Digitalisasi administrasi dapat mengurangi proses manual, mempercepat pelayanan, dan meningkatkan transparansi. Identitas digital dan pembayaran digital juga dapat membantu pemerintah menyalurkan berbagai layanan secara lebih tepat.
Pengalaman sejumlah negara menunjukkan bahwa infrastruktur publik digital dapat menghasilkan dampak nyata. Di Filipina, misalnya, pengembangan sistem identitas digital telah disertai peningkatan pembukaan rekening bank serta percepatan pemrosesan layanan pemerintah.
Tantangan Perkembangan Ekonomi Digital
Meskipun memberikan banyak peluang, ekonomi digital negara berkembang masih menghadapi sejumlah hambatan. Tantangan pertama adalah kesenjangan digital.
Tidak semua masyarakat memiliki akses internet berkualitas dengan harga terjangkau. Masyarakat di wilayah perkotaan biasanya lebih mudah memperoleh koneksi cepat dibandingkan masyarakat di wilayah terpencil. Perbedaan akses tersebut dapat menyebabkan manfaat ekonomi digital tidak tersebar secara merata.
Persoalan berikutnya adalah harga perangkat. Memiliki koneksi internet saja tidak selalu cukup. Masyarakat juga membutuhkan smartphone atau komputer yang mampu menjalankan aplikasi modern.
Sebuah studi Bank Dunia terhadap 71 negara menemukan bahwa kepemilikan smartphone berkaitan dengan peningkatan penggunaan layanan digital seperti pembelajaran, layanan pemerintah, dan pencarian pekerjaan. Temuan tersebut sekaligus menunjukkan bahwa akses perangkat menjadi bagian penting dari inklusi digital.
Tantangan lain adalah rendahnya keterampilan digital. Seseorang mungkin memiliki smartphone dan akses internet, tetapi belum tentu mampu menggunakan teknologi untuk kegiatan produktif.
Literasi digital perlu mencakup kemampuan mencari informasi, memeriksa kebenaran informasi, menjaga keamanan akun, memahami privasi, menggunakan layanan keuangan digital, dan memanfaatkan perangkat digital untuk meningkatkan produktivitas.
Keamanan siber juga menjadi semakin penting. Semakin banyak aktivitas ekonomi dilakukan secara online, semakin besar pula potensi serangan siber, pencurian data, penipuan digital, dan pengambilalihan akun.
Karena itu, negara berkembang perlu membangun regulasi perlindungan data dan keamanan digital yang mampu mengikuti perkembangan teknologi tanpa menghambat inovasi.
Strategi Mengembangkan Ekonomi Digital yang Inklusif
Agar ekonomi digital dapat memberikan manfaat yang luas, pembangunan teknologi tidak cukup hanya dengan memperbanyak jaringan internet. Pemerintah dan sektor swasta perlu membangun ekosistem yang mencakup infrastruktur, keterampilan, regulasi, pembiayaan, dan inovasi.
Pertama, pembangunan infrastruktur digital perlu menjangkau wilayah yang selama ini kurang terlayani. Investasi pada jaringan broadband, kabel serat optik, pusat data, dan teknologi konektivitas lainnya dapat membantu memperluas akses.
Bank Dunia menekankan bahwa investasi infrastruktur perlu disertai reformasi regulasi, keterjangkauan perangkat dan data, serta kebijakan yang mendorong investasi swasta. Tanpa kombinasi tersebut, konektivitas dapat berkembang tetapi tetap meninggalkan kelompok masyarakat tertentu.
Kedua, pendidikan digital perlu diperkuat. Sekolah, perguruan tinggi, lembaga pelatihan, dan dunia usaha dapat bekerja sama menyediakan keterampilan yang sesuai dengan kebutuhan ekonomi digital.
Ketiga, pemerintah perlu menciptakan regulasi yang mendukung inovasi sekaligus melindungi masyarakat. Aturan mengenai data pribadi, transaksi elektronik, keamanan siber, persaingan usaha, fintech, dan AI perlu dirancang agar memberikan kepastian bagi bisnis.
Keempat, UMKM perlu mendapatkan dukungan dalam proses digitalisasi. Banyak usaha kecil sebenarnya ingin menggunakan teknologi tetapi menghadapi kendala biaya, pengetahuan, dan sumber daya manusia. Program pelatihan, pendampingan, pembiayaan, serta akses ke platform digital dapat membantu mempercepat transformasi tersebut.
Kelima, negara perlu mendorong ekosistem inovasi lokal. Ekonomi digital yang kuat tidak seharusnya hanya menjadi pasar bagi perusahaan teknologi asing. Negara berkembang juga perlu menciptakan startup, pengembang aplikasi, perusahaan AI, penyedia layanan cloud, serta perusahaan digital lokal yang mampu bersaing.
Masa Depan Ekonomi Digital di Negara Berkembang
Masa depan ekonomi digital negara berkembang kemungkinan akan semakin dipengaruhi oleh kombinasi smartphone, konektivitas broadband, fintech, cloud computing, AI, dan digital public infrastructure.
Perubahan tersebut dapat membuat batas antara sektor teknologi dan sektor ekonomi tradisional semakin tipis. Perusahaan pertanian dapat menggunakan analitik digital, toko kecil menggunakan pembayaran elektronik, pabrik menggunakan otomatisasi, dan pemerintah menggunakan sistem digital untuk memberikan layanan publik.
Indonesia merupakan salah satu contoh negara yang sedang memperkuat fondasi digital sebagai bagian dari pertumbuhan ekonomi. Bank Dunia dalam Indonesia Economic Prospects 2025 menempatkan “Digital Foundations for Growth” sebagai salah satu fokus, sementara laporan Juni 2026 menekankan pentingnya reformasi produktivitas untuk mempertahankan momentum pertumbuhan.
Namun, perkembangan tersebut tidak akan otomatis menghasilkan kesejahteraan. Negara harus memastikan bahwa masyarakat memiliki kesempatan untuk berpartisipasi dalam ekonomi digital. Artinya, pembangunan teknologi perlu berjalan bersama peningkatan kualitas pendidikan, akses perangkat, perlindungan konsumen, keamanan data, dan penciptaan lapangan kerja.
Ekonomi digital yang berhasil bukan hanya ekonomi dengan jumlah pengguna internet yang besar, tetapi ekonomi yang mampu mengubah teknologi menjadi produktivitas, pendapatan, pekerjaan, inovasi, dan peningkatan kualitas hidup.
Kesimpulan
Tren ekonomi digital di negara berkembang menunjukkan perubahan besar dalam cara masyarakat dan perusahaan menjalankan aktivitas ekonomi. E-commerce, pembayaran digital, fintech, digitalisasi UMKM, layanan publik digital, dan kecerdasan buatan semakin terintegrasi dalam kehidupan sehari-hari. Perkembangan tersebut memberikan peluang untuk memperluas pasar, meningkatkan produktivitas, menciptakan lapangan kerja, dan memperluas inklusi keuangan. Bagi negara berkembang, ekonomi digital bahkan dapat menjadi salah satu jalan untuk mempercepat pembangunan dan meningkatkan daya saing.
Namun, peluang tersebut harus diimbangi dengan kebijakan yang tepat. Kesenjangan internet, mahalnya perangkat, rendahnya keterampilan digital, ancaman keamanan siber, dan ketidakpastian regulasi dapat menghambat manfaat ekonomi digital. Karena itu, pemerintah, sektor swasta, lembaga pendidikan, dan masyarakat perlu membangun ekosistem digital yang inklusif dan aman. Jika infrastruktur, sumber daya manusia, regulasi, dan inovasi dikembangkan secara bersamaan, ekonomi digital dapat menjadi salah satu fondasi penting bagi pertumbuhan ekonomi negara berkembang dalam jangka panjang.
Topics #bisnis digital #Ekonomi Digital #negara berkembang